
云开体育”一家深耕仿制药CRO的从业者跟动脉网反馈-开云官网登录入口 www.kaiyun.com
10月27日,Anthropic公开显露收购Mithril Medicine,这笔交游冲突了大模子厂商此前只收购计较生物学用具公司的通例。
这家被称作“一东谈主药企”的Biotech,仅凭首创东谈主借助Claude调节外部CRO与实验资源,就走完从靶点发现到小鼠药效考据的全链路。两条荒废肌养分不良管线随之归入Anthropic,成为Claude团队首批自研药物管线。
面前各清廉在追抢AI制药办法,并购的脚本也不再局限于大药企单向引入AI材干,还是演化出多条并行干线:AI平台主动收购湿实验金钱补皆考据链路、产业端进取收购AI用具与结构化数据集、AI药企之间同行抱团合并以及通用大模子企业的跨界入场。
买方阵营不时扩容,但所有交游的指向明晰而明确:争夺可控、可回流、权属明晰的数据金钱。
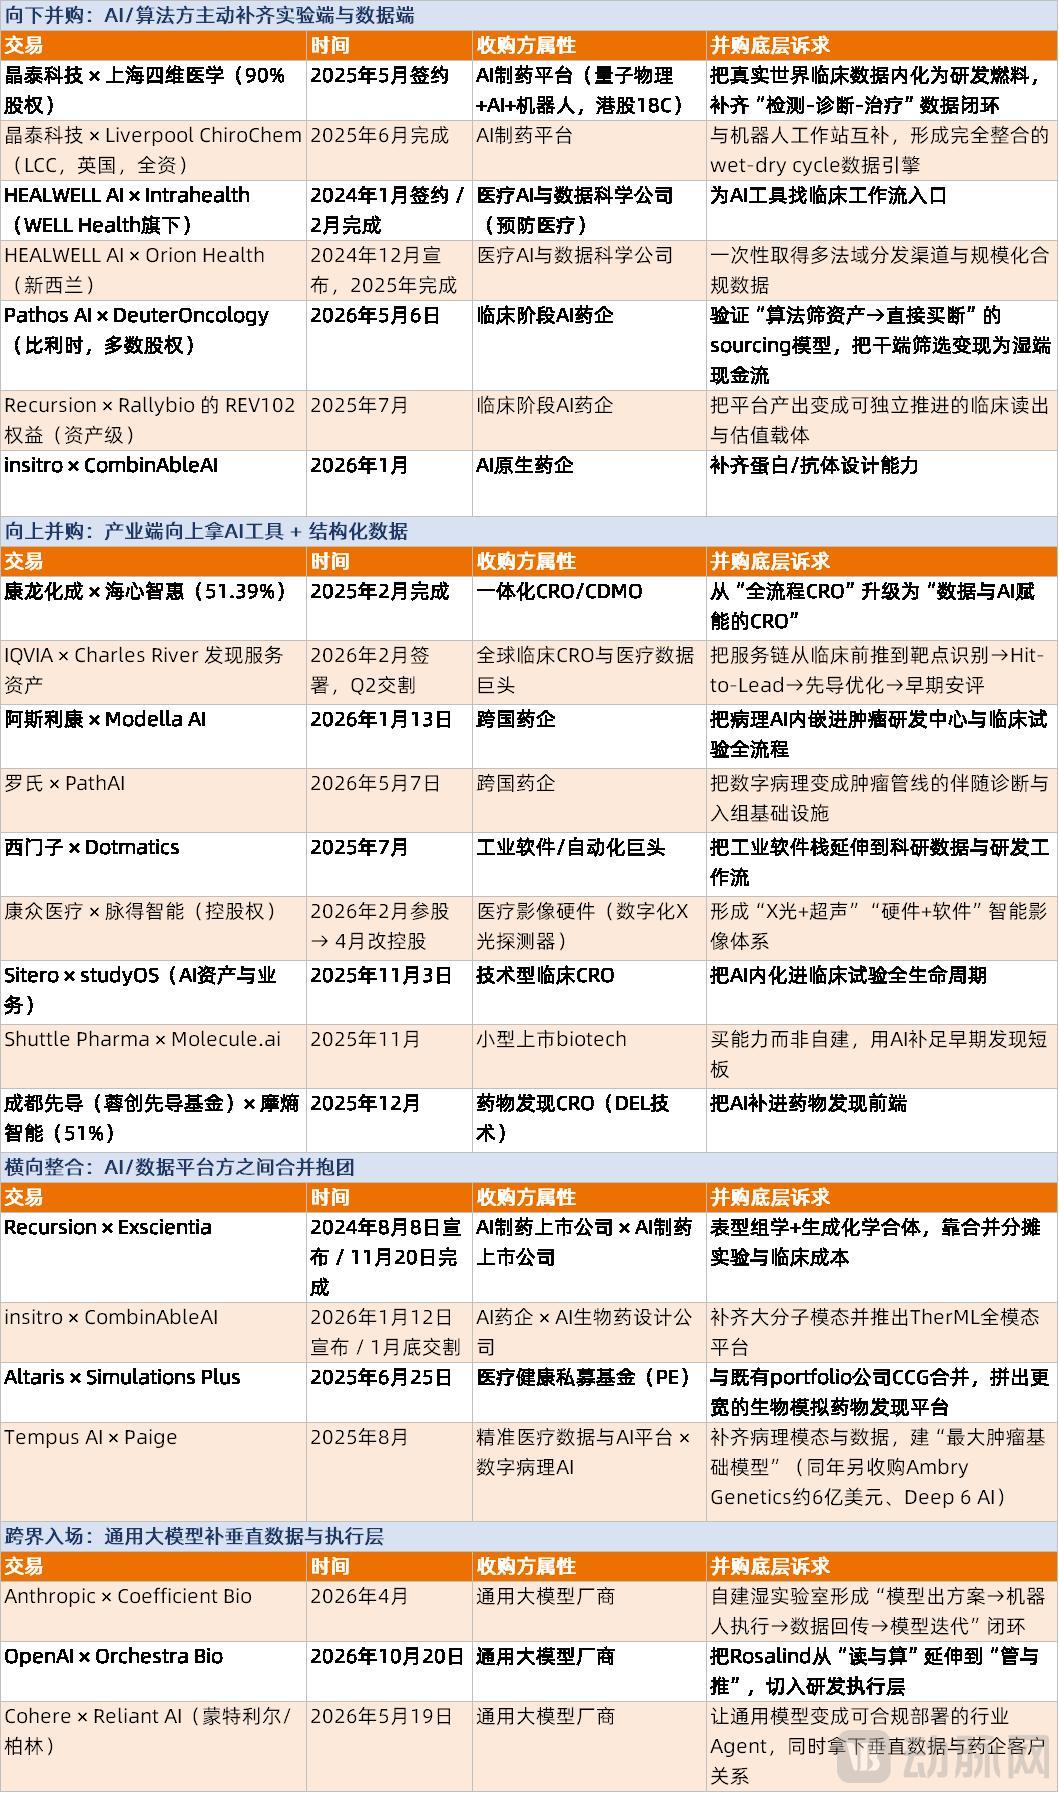
全球AI制药并购四类交游汇总(动脉网整理)
一位总部在好意思国,在杭州设有分公司的AI药物研发公司Differentia Bio的首创东谈主文雯,最近和咱们聊了很永劫候。
Differentia作念的是药物研发中的决策赋能样貌——通过整合公开学问库、多组学数据、临床以及客户数据,构建各种模子,造成数字孪生的编造实验,模拟不同赈济计谋下的患者响应,为药企在靶点排序、金钱遴荐到临床试验决策等关节节点提供决策复古。平台还是在买卖化快速增长阶段,事业全球数十个药企。这个位置让她每天都要与不同团结方处理各种数据与模子问题,也让她对并购里真恰恰钱的东西有很具体的感知。
在文雯看来,全球批驳的数据权属,从来不仅仅实验原始数据,"它波及多个头绪:原始数据、分析后的数据,以及通过分析产生的模子金钱,以及模子进一步造成的领路和决策学问。尤其是模子金钱额外滋生的学问包摄,包括所有权、使用权、模子老师权和后续买卖化权力,正在成为AI产业新的学问产权议题。"
买方之是以执着于齐备的数据权属,现实看中的不是一堆存储在事业器里的实验数据,而是一套不错不时自我迭代的闭环分娩权:只消紧紧掌捏从原始实验、数据解读到模子老师的全链条权属,才能不受外部团结条目的治理,不时千里淀属于我方的生物学领路。
买方不再只消Big Pharma
2023年大都纯算法AI药企临床失利、估值坍塌的经验落地之后,市集在之后的交游里协调了新措施:不再单独为算法模子支付高溢价,优先收购能跑通干湿闭环、领有可控实验数据链路的金钱。
复盘2024到2026年公开的代表性交游,市集还是分化出四类明晰的并购旅途,不再是昔日"大药企用钱买下一套AI用具"的浅易脚本。
第一类是向下并购:AI药企主动收购湿实验金钱,属于紧迫型布局。
AI模子不错短时候输出海量候选分子,但分子能不成合成、活性怎么、毒性高下,一皆要靠湿实验考据。
若是一皆依赖外部CRO完成实验,会带来两个现实痛点:一是DMTA(野心-合成-测试-分析)轮回被外包经由拉长,迭代速率受限;二是大都阴性数据、实验元数据的学问产权包摄于事业方,AI药企无法拿回齐备数据集迭代自家模子。
2025年6月,晶泰科技完成对英国自动化手性合成企业LCC的收购,拿到PACE自动化合成引擎、手性分子实体库与配套实验数据库,让湿实验产生的数据回流老师模子。Insitro在2026岁首收购CombinAbleAI,相似是为了补皆大分子野心材插手生物学数据集,拓展平台规模。
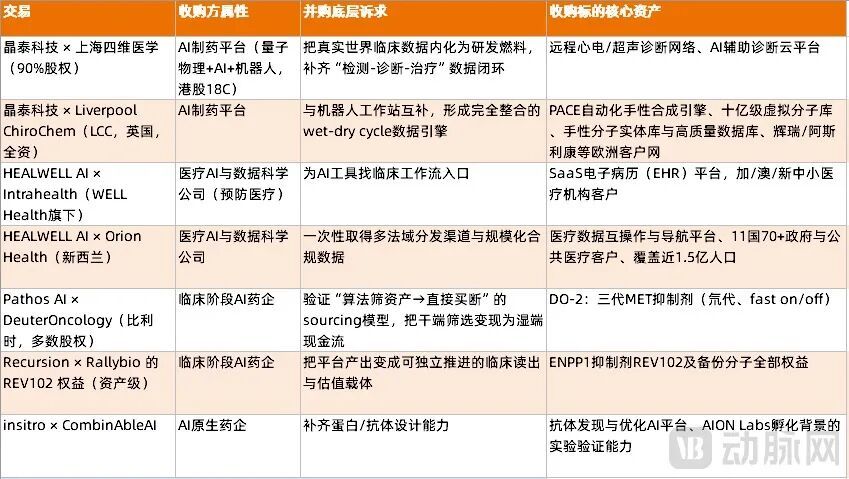
AI药企向下并购的金钱及诉求(动脉网整理)
第二类是进取并购:产业端进取收购AI与数据金钱,以注重和材干升级为主要诉求。
2025年2月,CRO龙头康龙化成完成对海心智惠的控股,拿到肿瘤AI平台、合规肿瘤患者数据库与临床智能管理系统,把AI材干镶嵌原有临床事业链条。罗氏在2026年5月晓谕收购数字病理AI公司PathAI,IQVIA也把生命科学垂直大模子公司WhizAI纳入体系。
产业方买的不是炫技的算法模子,而是不错平直镶嵌管线、业务经由的用具与数据集。“放到当今,若是自身业务没法和AI有用结合,不管是对外谈团结,照旧鼓舞融资,都会变得十分被迫。”一家深耕仿制药CRO的从业者跟动脉网反馈。
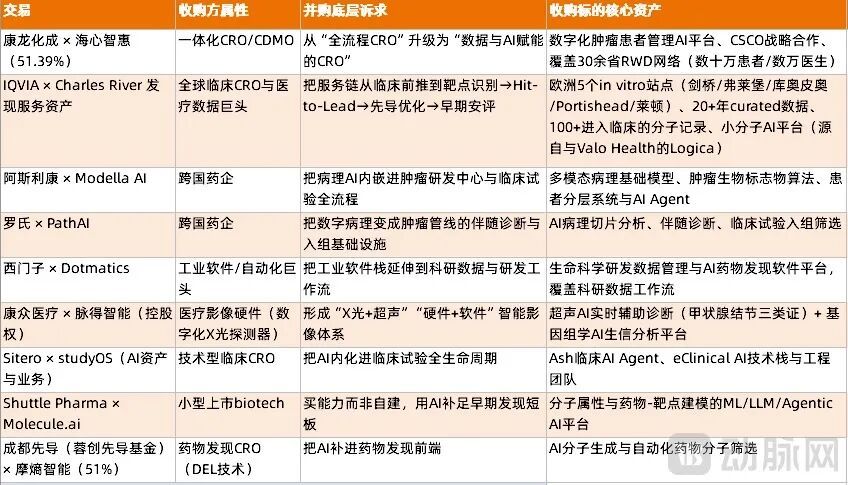
产业端进取收购AI与数据金钱(动脉网整理)
第三类是横向整合:AI药企同行抱团合并。
记号性事件是Recursion与Exscientia的合并,2024年11月交游发达交割,Exscientia退市成为Recursion全资子公司。
前者擅长表型筛选,后者领有闇练的AI分子野心与自动化合成体系,合并后分享管线、分担湿实验与临床成本。
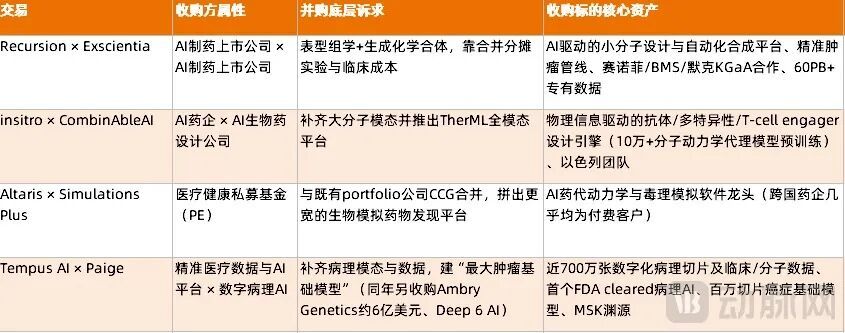
AI药企同行抱团合并(动脉网整理)
业内东谈主士认为,这类整合的逻辑很平直:"他们看到了技能有一定的互补,或者客户有重迭,成本亦然重复的——全球都要算力,计较资源不错复用,那整合就是有酷好的。"
第四类是跨界入场:即通用大模子/算力厂商补全垂直数据与履行层。
这类买方不沿原有产业链进取补用具,而是从模子和算力侧向生命科学履行层镶嵌。收购诉求不是事业既有药企客户,而是让模子获取可回流的湿实验数据、可合规部署的行业Agent和垂直客户进口。
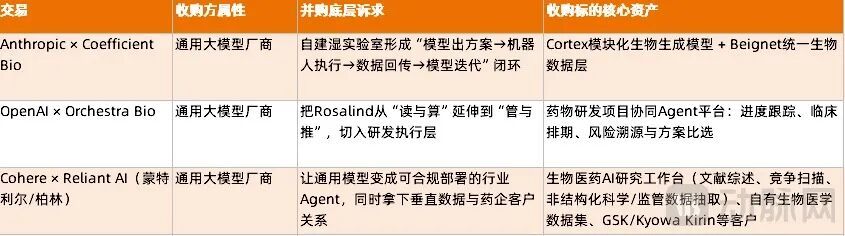
通用大模子/算力厂商跨界(动脉网整理)
通用大模子厂商的入场,不是“产业端进取收购”,而是跨界买方在篡改“谁来买”的名单。它们不缺算力和模子,缺的是垂直数据、湿实验履行层和合规场景,因此会进一步推高“干湿闭环金钱”的稀缺订价。
但它们的出价逻辑、数据使用规模和整合时势,与MNC、CRO并不在归拢张桌子上。
为什么能进入并购视线的AI药企这样少?
买方阵营不时扩容,但着实适合要求的办法却十分有限。
文雯在行业一线的感受是:着实能进入并购视线的AI公司原来就未几,“以至不算并购,着实商务团结层面被看上的AI公司都未几”。
这是因为大部分AI药物研发公司技能还比拟早期,还莫得着实为结尾药企的研发产生实质价值。药企不买单的情况下,CRO也莫得必要与AI药物研发公司团结。
这背后是一套十分求实的算账逻辑。CRO评估AI技能的第一性旨趣,是"这个技能到底能不成给我的客户措置问题"。团队是否领路药物研发、领路生物学机制,详情是中枢点,但好多AI技能评估下来是没用的,因而根本不会被议论。
阐明有用之后,才是并购、自建照旧采购事业的比拟:"若是我能很低成本采购你的事业,那为什么要收购呢?若是这个事业很贵,我合计把它买了不错裁减总体成本,合算,那才会议论收购。但当今现实是,大部分AI公司估值照旧比拟高的,收他们不太合算。"文雯告诉动脉网。
这说明了为什么昔日两年CRO大鸿沟在作念的,其实是找IT外包团队给我方搭Agent作念自动化提效,而不是并购有名的AI制药公司。
而那些没能跨过考据门槛的公司,并莫得停在原地恭候。它们正在以另一种时势退出牌桌。
2025年4月,Vincerx Therapeutics阻隔与AI公司QumulusAI的合并意向,开动清理,这是它在不到四个月内的第二次并购失败。同月,Renovaro Biosciences与Predictive Oncology的合并议论受挫,彼时Predictive Oncology市值已萎缩至不足1000万好意思元。
2026年,AI驱动神经领域药企BioXcel Therapeutics苦求好意思国停业法第11章停业保护,申诉现款仅剩1380万好意思元,债务跳跃1.07亿好意思元。梯瓦以5750万好意思元“抄底”其中枢金钱。
这些公司不是“未被收购的AI药企”,而是还是失去了被收购经历的AI药企。
即就是那些完成了记号性交游的,整合本人也在制造新的淘汰。Recursion以约6.3亿好意思元全股票交游收购Exscientia之后,在2025年6月开动裁人,除掉约20%职工(约160东谈主),同步精简、削减多条临床阶段管线;公司2025年全年净升天6.45亿好意思元,股价相较历史高点回撤跳跃90%。
同行合并的初志是分担湿实验与临床的高额插手,但分担成本有一个前提:管线大概交出预期的临床读出驱散。当临床数据不足预期,合并并不会消解底层风险,仅仅把问题放到一张鸿沟更大的金钱欠债内外连续承压。
数据权属问题,则把并购门槛推得更高。
Differentia这几年与全球的MNC、Biotech、CRO、大学、病院等不同类型的团结方打交谈,对数据包摄的互异体会颇深。在他们的现实团结经验中,企业客户,不管是跨国药企照旧Biotech,平方都不允许事业商未经授权将技俩数据用于其他客户的模子老师或买卖化应用。
互异主要体当今数据留存、备份及滋收效用的处理时势上:部分MNC要求技俩收尾后按合同商定删除原始数据,而一些Biotech则允许在特定条件下保留备份。科研机构和病院的团结模式相对活泼,因为发论文原来就平方需要上传原始数据,是以平方骄气把买卖化的权力给企业,但相似需校服伦理、狡饰和数据授权要求。
在文雯看来,原始数据仅仅价值链的起首。着实产生价值的部分,是"怎么去整合这些数据,以及从数据里得到更有用的领路"。Differentia和客户的商定平方是两层:一层是数据使用——不必客户技俩的数据老师模子、事业其他客户;另一层商定滋生千里淀内容,事业方可保留技俩里提取出的可跨技俩复用的学问、领路和方法,具体规模取决于合同商定。
这亦然数据金钱成为AI制药并购要紧驱能源的原因。传统外包模式下,事业商平方只领有商定范围内的数据使用权,既不领有客户数据,也无权自行转售。对买方而言,并购可获取指标公司自有的数据金钱、技能和模子材干,但并不虞味着自动获取所有第三方客户数据的使用权;但着实的恒久价值不在于领稀零据,而在于能否不时将数据滚动为经过考据的科学领路和买卖价值。
数据深度比数据量更值钱
那什么样的AI药企,才算是有价值的并购对象?业内东谈主士给出的评估措施,和成本前几年的审好意思很不一样。
评估办法时,率先要检会数据的稀缺性、鸿沟、质料与法律权属规模,也就是关系契约对数据使用范围的商定。相较于数据遮掩面,数据结合性更为关节。
不少机构手捏数亿条检测纪录,体量可不雅,但数据仅留存检测读数,穷乏配套的患者配景信息:莫得安妥症、既往赈济决策、合并用药等关节信息。即便数据总量重大,有用信息密度依然很低。
具备高价值的患者数据,需要串联起病例基线、赈济史、质控信息以及恒久动态随访结局,跟踪患者后续的病情变化。单纯蓄积大都细胞、动物层面的实验数据,很难造成决定性上风,动态、结合的深度临床数据才是中枢。
其次是模子的考据基础。行业共鸣是,深度数据集的价值远胜于单纯的数据鸿沟。据文雯通晓,Differentia在2023年就应用患者多组学的深度数据建模,推断靶点排序并发表了关系效用。而在昔日两三年里,排行前二的机制靶点陆续获取了孤立临床实验考据。这考据了一个判断:着实深度的数据,比数据量梗概有酷好得多。
不管数据体量或是模子参数目,最终的评判标尺落脚于东谈主体层面的考据效果,模子经过几许落地技俩闇练、能否有明确时候戳的前瞻性推断,并后续在患者数据中得到考据。这比单纯在已知驱散上进行追念性拟合,或者仅在细胞或动物实验中考据,更能体现模子的价值,亦然拉开差距的中枢。
临了是买卖化落地材干。收购方在决策阶段,会不时对比收购办法与自研搭建两条旅途,测算自研所需插手的东谈主力、时候成本。
办法真不二价值的一个直不雅信号是客户复购:复购意味着技能决策还是在技俩里竣事价值,获取产业端的不时认同。Differentia的编造实验技能面前实现了100%的客户复购,标明其技能在现实技俩中的不时价值。在临床实验中,Differentia不错通过编造实验优化患者筛选和试验野心,匡助申办方普及研发效用和箝制成本。举例,在具体场景下,不错匡助申办方将临床试验入组东谈主数由 200 例压缩至 120 例,平直裁减临床插手,造成可量化的成本收益。
产业链正在洗牌
面前,AI制药赛谈正在发生明晰的分层。
穷乏自有实验体系、莫得临床读出材干、只持有算法模子的纯算法AI药企,护城河正在不时变薄。这不是一句预判,而是还是在发生的订价事实。
当买方不错获取平台材干,或者以自建团队替代外部算法时,一个只委用模子的公司很难要求并购溢价。它们的现实出息更可能是参与同行合并、转型为垂直SaaS或Agent用具,或者成为更大平台的一个功能模块,而不是孤立办法。
中袖珍孤立CRO则处在双向挤压之中——上游头部AI药企自建自动化实验室分流早期发现订单,龙头CRO通过收购AI公司千里淀自稀零据拉开差距。吃力互异化材干、技能蓄积和不时客户价值的传统事业模式的CRO企业,会走向被并购或出清。具备专科履行材干、数据整合材干或技能平台上风的企业,才具备属于恒久的竞争力。
但另一面是,实验考据本人正在变成瓶颈:AI生成的候选分子越多,对高通量湿实验评价的需求越大,头部CXO的订单反而在放量。被挤压的是莫得互异化材干的中小CRO,不是“CRO”这个样貌本人。
着实稀缺的,是同期具备自动化湿实验平台、权属明晰的深度数据、东谈主体考据纪录和客户复购的金钱。这类金钱的数目不会因为买方变多而变多。
这亦然为什么罗氏骄气为PathAI付出10.5亿好意思元,阿斯利康把Modella AI通盘并入肿瘤研发中心,Anthropic骄气为6个东谈主的Coefficient Bio付4亿好意思元。买的不是东谈主数,是还是千里淀下来的、很难从零复制的考据材干和数据位置。
而通用大模子厂商的入场,也在篡改“谁来买”的名单。
Anthropic在2026年4月收购Coefficient Bio,拿下这支源自基因泰克的计较生物学团队、药物研发全经由know-how与垂直生物学建模材干;OpenAI收购Orchestra Bio,补皆药物研发技俩调节、自动化实验链路与闭环履行体系。
这些买方手捏算力与基础大模子,短板靠拢在生物学垂直数据集、可回流老师模子的湿实验履行层。它们的收购逻辑和跨国药企、CRO并不交流,却会进一步推高干湿闭环金钱的稀缺订价。
AI制药的并购市集,正在从“买故事”转向“买考据”。模子仅仅用具,不再是中枢护城河;所有并购交游背后博弈的内核,是可控的实验数据权属。
谁大概踏实产出领有自主学问产权的湿实验数据,完成AI与实验的闭环,谁才具备并购价值,以及恒久的产业说话权。
本文来自微信公众号“动脉网”(ID:vcbeat)云开体育,作家:王路泰,36氪经授权发布。
- 上一篇:开云官网登录入口则好比锅里的水快烧干了-开云官网登录入口 www.kaiyun.com
- 下一篇:没有了